


Finova Huichuan og Sappi danner et joint venture for å etablere en utskriftspapirgigant
I møte med det tredobbelte presset fra et kontinuerlig fallende europeisk trykkpapirmarked, alvorlig overkapasitet og høye energikostnader, kunngjorde to industrigiganter-UPM-Kymmene og Sappi- 4. desember at de hadde signert en ikke-bindende intensjonsavtale om å etablere et nytt merkevareselskap for papirutskrift{{5}.
Dette samarbeidet blir sett på som et "avgjørende svar" på strukturelle endringer i bransjen, med sikte på å forbedre den langsiktige motstandskraften og bærekraften til trykkpapirvirksomheten. I henhold til intensjonsavtalen vil det nye selskapet eies i fellesskap, hvor hver part har en eierandel på 50 %, og vil fungere som et uavhengig selskap med autonom styring over drift, ressurser og{3}}beslutninger.
UPM-Kymmenes president og administrerende direktør Massimo Renon uttalte at dette grepet ikke bare vil gi kundene lang-forsyningssikkerhet, men også optimalisere UPM-Kymmenes produktportefølje og styrke balansen ytterligere.
Performance Pressure Forces Transformation: The Tough Times for Giants
Dette partnerskapet er ikke uten grunn; den er basert på det nylige alvorlige økonomiske presset begge selskapene har møtt.
Ifølge den siste finansrapporten fra Stora Enso står selskapet overfor utfordringer i sin ytelse. I de tre første kvartalene av 2025 nådde selskapets totale salg €7,344 milliarder, noe som viser en-nedgang fra-år; sammenlignbar EBIT var på 566 millioner euro, et betydelig fall-til-år på 30 %, med en andel av salget som falt til 7,7 %.
Blant dem ble mediepapirvirksomheten rammet først, påvirket av svak etterspørsel og eksporttariffer. For å optimalisere eiendeler har Stora Enso gjort strukturelle justeringer, inkludert permanent stans av papirproduksjonen ved Kaukas-fabrikken i Finland og salg av den nedlagte Pratline-fabrikken i Tyskland til et lokalt logistikkselskap for å oppnå en positiv kontantstrømpåvirkning.
Sappis situasjon er enda vanskeligere. Regnskapsårsresultater per 30. september 2025 viser at selskapet led et netto tap på 177 millioner dollar. Konsernets justerte EBITDA krympet kraftig fra 684 millioner dollar i forrige regnskapsår til 501 millioner dollar.
I den europeiske regionen var Sappis inntekter €2,03 milliarder, men dens justerte EBITDA var bare €58 millioner, hovedsakelig på grunn av et generelt overtilbud i papirmarkedet og svak etterspørsel. Selv om virksomheten for emballasjepapir og spesialpapir (som etikettpapir) opplevde en viss vekst, tvang den generelle nedgangen i lønnsomhet Sappi til å søke store-strukturelle tilpasninger.
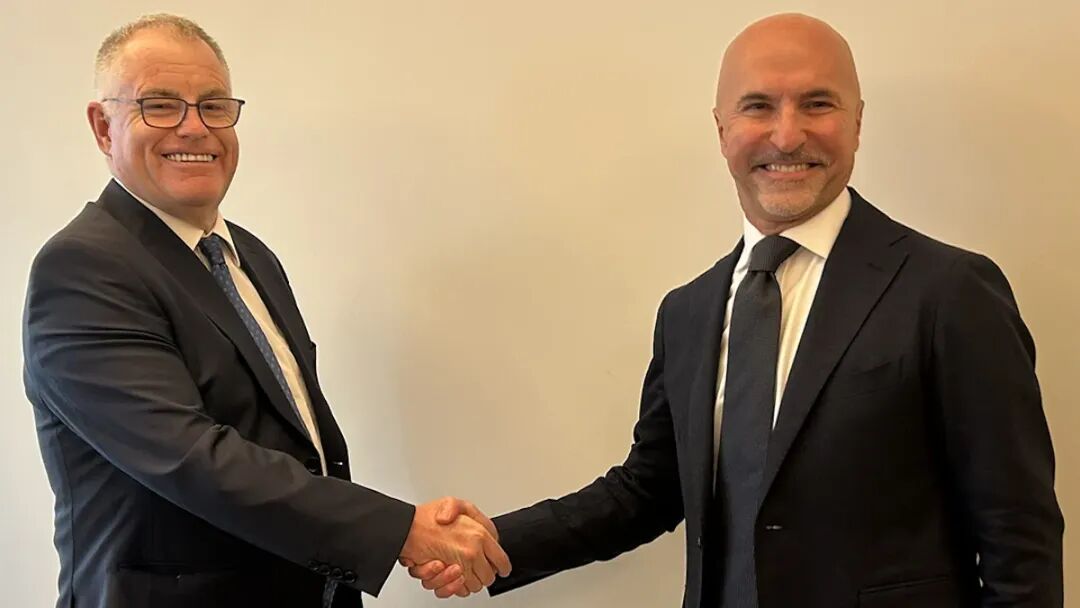 Sappi CEO Steve Binnie og Stora Enso President & CEO Massimo Renon
Kjernemål for Joint Venture: Effektivitet, synergi og avkarbonisering
Kjernestrategien til dette fellesforetaket ligger i å rasjonalisere forsyning og forbedre operasjonell effektivitet, med sikte på å skape en mer effektiv, tilpasningsdyktig og bærekraftig trykkepapirvirksomhet.
1. Integrer kapasitet og oppnå strukturell kostnadsreduksjon. Fellesforetaket planlegger å strategisk omfordele produksjonsvolumer til de mest effektive papirmaskinene, for å oppnå mer bærekraftig kapasitetsutnyttelse og sterkere operasjonell ytelse. Totalt sett forventes denne transaksjonen å generere cirka 100 millioner euro i synergier årlig gjennom aktivaoptimalisering, produktporteføljerasjonalisering, logistikkoptimalisering, forbedret innkjøpseffektivitet og økt operasjonell effektivitet. Dette vil gi europeiske og globale kunder strukturelle kostnadsfordeler og forsyningssikkerhet, samtidig som det bidrar til et mer balansert og motstandsdyktig europeisk marked.
2. Fremme klimamål og oppnå grønn utvikling. Fellesforetaket vil videre implementere Stora Ensos ambisiøse klimaplan, som tar sikte på å redusere produkt-relaterte utslipp med opptil 70 % innen 2030. Ved å optimalisere kapasitetsutnyttelsen, forbedre driftseffektiviteten og fortsette å investere i avkarbonisering, kan fellesforetaket redusere sin samlede klimapåvirkning, og dermed støtte EUs mål for Clean Industry.
Transaksjonsdetaljer og økonomiske ordninger
Omfanget av det foreslåtte fellesforetaket dekker hele UPMs grafiske papirvirksomhet og Sappis europeiske papirvirksomhet, spesielt inkludert: åtte UPM-fabrikker lokalisert i Finland (Kymi, Rauma, Jämsänkoski), Tyskland (Nordland, Augsburg, Shank), Storbritannia (Caledonian) og USA (Brandon), samt fire av Sappis største papirfabrikker i Europa belagt publikasjonspapirfabrikk med en årlig kapasitet på 750 000 tonn), Tyskland (Ehingen), Østerrike (Gratkorn) og Nederland (Maastricht).
I henhold til intensjonsavtalen er den samlede virksomhetsverdien av virksomhetene og eiendelene som er bidratt med fra begge parter € 1,42 milliarder (omtrent 11,7 milliarder RMB), eksklusive forventede gevinster fra synergieffekter.
Bedriftsverdien av UPMs grafiske papirvirksomhet er €1,1 milliarder. UPM vil motta €613 millioner i kontanter og en eierandel på 50 % i fellesforetaket, samtidig som det overføres €406 millioner i pensjonsforpliktelser til fellesforetaket. Enterprise-verdien av Sappis europeiske virksomhet er €320 millioner. Sappi vil motta €139 millioner i kontanter samt en eierandel på 50 % i fellesforetaket.
Etter transaksjonen vil fellesforetaket uavhengig skaffe midler for å betale kjøpesummen til henholdsvis UPM og Sappi. Innen tre år etter transaksjonen forventes det at fellesforetaket vil fullføre integrasjonen og oppnå synergieffekter, på hvilket tidspunkt hver aksjonær kan velge å selge sin eierandel.
For UPM forventes denne transaksjonen å ha en positiv innvirkning på fortjenestemarginene (EBIT i prosent av omsetningen), balansen og gearingsgraden. Selskapet vil også oppnå en mer vekstfokusert-forretningsportefølje, og ikke lenger selge direkte til de krympende europeiske og nordamerikanske trykkepapirmarkedene.
Innvirkning på det europeiske papirmarkedet
Joint venture-planen mellom UPM og Sappi er en av de viktigste konsolideringshendelsene i det europeiske papirmarkedet det siste tiåret. Dette representerer ikke bare en strategisk justering for de to selskapene, men også en bransjeomfattende respons på strukturell nedgang, med vidtrekkende-implikasjoner.
1. Avslutte "priskrigstiden" og omforme tilbudet-etterspørselsbalansen
Det grunnleggende problemet i det europeiske papirmarkedet på lang sikt har vært permanent etterspørselskrymping på grunn av digitalisering, mens kapasitetsjusteringer har ligget bak etterspørselsnedgangen, noe som har ført til vedvarende overtilbud. Denne ubalansen har tvunget alle deltakere ut i brutal priskonkurranse, og har komprimert fortjenestemarginene alvorlig, noe Sappis betydelige tap viser.
Gjennom forsyningsrasjonalisering planlegger fellesforetaket å konsentrere produksjonen om de mest effektive maskinene, noe som effektivt resulterer i permanent kapasitetsuttak. En svært konsentrert enhet kontrollert i fellesskap av de to store aktørene vil øke markedsmakten betydelig.
Markedet vil skifte fra å være «fragmentert, svært konkurransedyktig og utsatt for store prissvingninger» til «konsentrert, rasjonelt og relativt stabilt i prissetting». For de resterende markedsaktørene, mens det er færre konkurrenter, vil den økte forhandlingsstyrken til den nye giganten tvinge alle aktører til å revurdere sine kostnadsstrukturer og kapasitetsbeslutninger.
2. Optimalisering av kostnadsstruktur og forbedret industriresiliens
Den årlige synergien på €100 millioner kommer hovedsakelig fra forbedringer i logistikk, innkjøp og operasjonell effektivitet, som direkte optimaliserer kostnadsstrukturen til den nye enheten. I en bransje med høye variable kostnader (spesielt energi og råvarer) er slike store-kostnadsreduksjoner avgjørende. De gjør det mulig for den sammenslåtte enheten å bedre motstå fremtidige energiprissjokk og økonomiske nedgangstider, og forbedrer hele industriens motstandskraft mot risiko.
3. Fokus på kjernevirksomhet: Akselerert strategisk transformasjon av Stora Enso
For Stora Enso gir denne avtalen ikke bare €613 millioner i kontantstrøm, men, enda viktigere, oppnår den en fokusert forretningsportefølje. Avhending eller delvis avhending av modne og fallende markeder (trykkpapir i Europa og Nord-Amerika) gjør at selskapet kan allokere kapital og ledelsesinnsats til vekstbedrifter (som spesialpapir, emballasje og biomaterialer). Dette markerer Stora Ensos avgjørende skritt i å fullstendig kvitte seg med «tradisjonell papir»-etiketten og gå over til en leverandør av «bærekraftige materialløsninger».
4. Innvirkning på det kinesiske markedet og importmønstre
Selv om fellesforetaket primært er fokusert på europeiske operasjoner, har det også indirekte effekter på det kinesiske markedet:
Stora Enso og Sappi er globale selskaper, med førstnevnte på 8. plass og sistnevnte 18. blant de 75 beste globale papirselskapene. Optimaliseringen av deres europeiske kapasitet (med utgang fra ineffektiv kapasitet) vil gjøre tilbudssiden til globalt trykkpapir sunnere. Hvis europeiske markedspriser stabiliserer seg og stiger på grunn av konsolidering, kan det indirekte påvirke globale handelsstrømmer og prisene på importert trykkpapir i Kina. Selv om virkningen er relativt liten, vil den legge til kompleksitet til den strategiske planleggingen til relevante kinesiske selskaper.
Hvis fellesforetaket fokuserer på effektiv produksjon, vil det sikre stabil tilførsel av høy-trykkpapir. For kinesiske forlags- og trykkerier med høye-behov for papirimport gir dette sikkerhet i forsyningskjeden. Kinesiske selskaper og investorer vil flytte fokus fra «overkapasitet» i det europeiske markedet til den nye prismodellen under «oligopolkonkurranse», som krever nærmere oppmerksomhet til produktstrategiene til de nye bransjegigantene.