


Canadas emballasjemarkedsskifter på 55,7 milliarder dollar: Plast holder fortet, fleksibel emballasje bryter gjennom, glass fortsetter å synke
Innen 2025 forventes Canadas emballasjemarked å nå 55,7 milliarder enheter, med stiv plast som holder toppplassen med en andel på 36,8 %. Fleksibel emballasje er satt til å lede de neste fem årene med en sammensatt årlig vekstrate på 1,6 %. Drevet av både økende forbrukernes miljøbevissthet og implementeringen av EPR-forskrifter, redefinerer resirkulerbare, lette og sirkulære løsninger dette multimilliard-enhetsmarkedet.
1. Markedsoversikt: 55,7 milliarder enheter-Hvem leder?
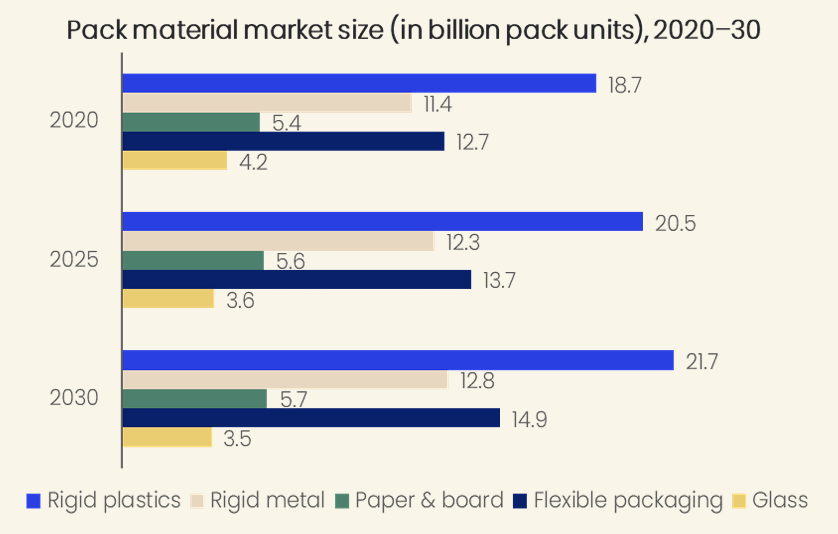
Innen 2025 vil rangeringen av de fem beste emballasjematerialene i Canada bli bestemt: stiv plast (20,5 milliarder enheter), fleksibel emballasje (13,7 milliarder enheter), stive metaller (12,3 milliarder enheter), papir og papp (5,6 milliarder enheter), med glass (3,6 milliarder enheter) i bunnen. Det totale markedet forventes å nå 58,7 milliarder enheter innen 2030, med en sammensatt årlig vekstrate på 1,1 %.
Et interessant fenomen dukker opp her: stiv plast har det største volumet, men ikke den raskeste veksten. Fleksibel emballasje er den sanne vekstmesteren, og opprettholder en CAGR på 1,6 % fra 2025 til 2030. Derimot krympet glass med -2,7 % mellom 2020 og 2025; selv om nedgangen modereres til -0,5 % fra 2025 til 2030, er den nedadgående trenden klar.
📊 «2020-2030 Evolution of the Canadian Packaging Market by Five Major Materials» – et diagram for tydelig å se hvem som stiger og hvem som faller.
2. Matindustrien er en absolutt «pakkepenger-spiser»
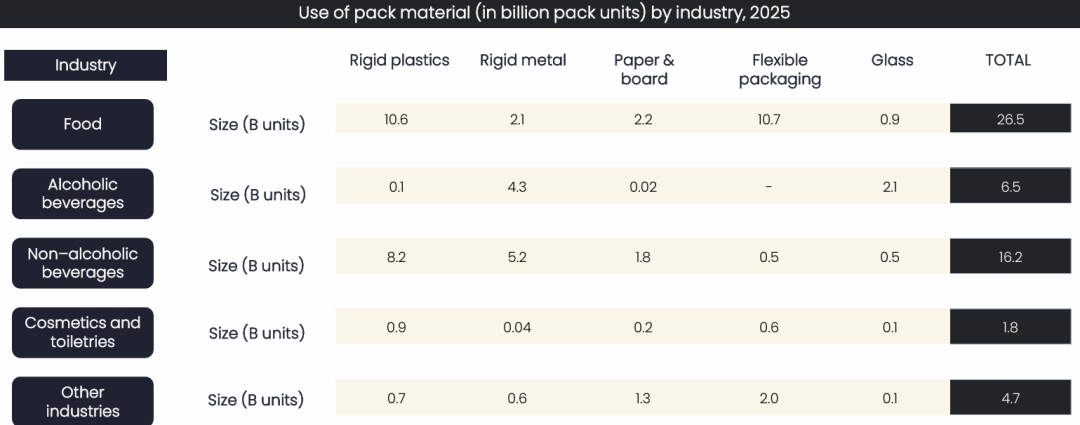
47,6 % - Dette er matindustriens andel av det totale emballasjeforbruket i Canada i 2025, tilsvarende 26,5 milliarder enheter. Den andre plassen er ikke-alkoholholdige drikker (16,2 milliarder), som kommer like etter, og til sammen bruker de tre-fjerdeler av hele markedet.
Hvor stor er matindustriens appetitt? Den alene bruker 10,6 milliarder enheter stiv plast (51,9 % av dette materialet) og 10,7 milliarder enheter fleksibel emballasje (77,6 %). Fremveksten av kanadiske hjemmedyrkede måltids-selskaper som HelloFresh og GoodFood øker kontinuerlig etterspørselen etter bølgepapp.
📊 «Structure of Packaging Material Use by Industry in Canada 2025» - viser visuelt dominansen til mat- og drikkeindustrien.
3. Hva ønsker forbrukerne egentlig?
GlobalDatas Q1 2026-forbrukerundersøkelse gir et klart svar:
81 % av kanadiske forbrukere anser "bekvemmelighet" som et must-eller et pluss
71 % mener «resirkulerbart» er viktig
71 % verdi "bærekraftige/miljøvennlige" attributter
42 % håper emballasje har smarttelefontilkoblingsfunksjoner (som skanning for å se produktinformasjon)
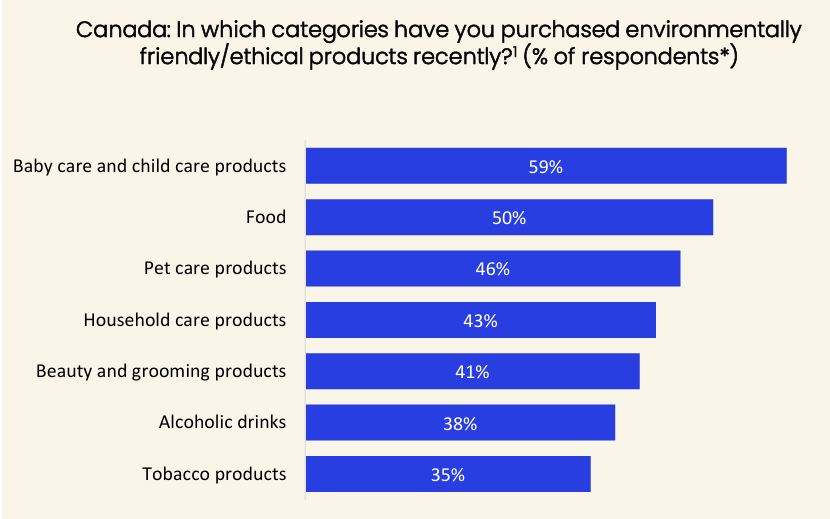
Det som er enda mer bemerkelsesverdig: 59 % av forbrukerne har nylig kjøpt miljøvennlige- babyprodukter, og 50 % har kjøpt miljøvennlig-mat. Dette betyr at merkenes bærekraftsforpliktelser skifter fra markedsføringsslagord til konkrete faktorer i kjøpsbeslutninger.
📊 «Distribution of Canadian Consumers' Eco-Friendly Product Purchases» - Babyprodukter og mat er konsekvent øverst på listen.
IV. Skjebnen til de fem hovedmaterialene
Hard plast: Fortsatt toppvalget for produsenter av mat og alkoholfrie drikkevarer, med flasker som den absolutte bærebjelken. Fremvoksende segmenter som hudpleie og plantebasert-kjøtt vil imidlertid bidra med den raskeste veksten (hudpleie-CAGR 5,4 %).
Hardmetaller: Aluminiumsbokser fortsetter å dominere drikkevaresektoren, med ikke-alkoholholdige drikker som bidrar med 48,8 % av den fremtidige veksten. Men vekstraten avtok fra 1,5 % til 0,9 %, ettersom matindustrien begynner å gå over til billigere plastalternativer.
Papir og papp: Veksten er flat (0,5 % CAGR), men husholdningsrengjøringssektoren skiller seg ut - pappbruken forventes å øke med 5,6 prosentpoeng, drevet av nedgangen på 5,5 prosentpoeng i andelen av tobakksemballasje.
Fleksibel emballasje: Den raskest-voksende sektoren. Bakte frokostblandinger, salt snacks og godteri er store bidragsytere innen mat; hudpleie og sminke ser rask vekst i kosmetikkkategorien. Husholdningsrengjøringsprodukter forventes å bli den mørke hesten med en CAGR på 3,9 %.
Glass: Bruken av alkoholholdig drikke vil gå ned med 177 millioner enheter. Høye kostnader, ineffektiv logistikk og forbrukere som går over til aluminiumsbokser utgjør en trippel utfordring som gjør vekst vanskelig. Kosmetikk er imidlertid et lyspunkt, med en forventet CAGR på 2,3 %.
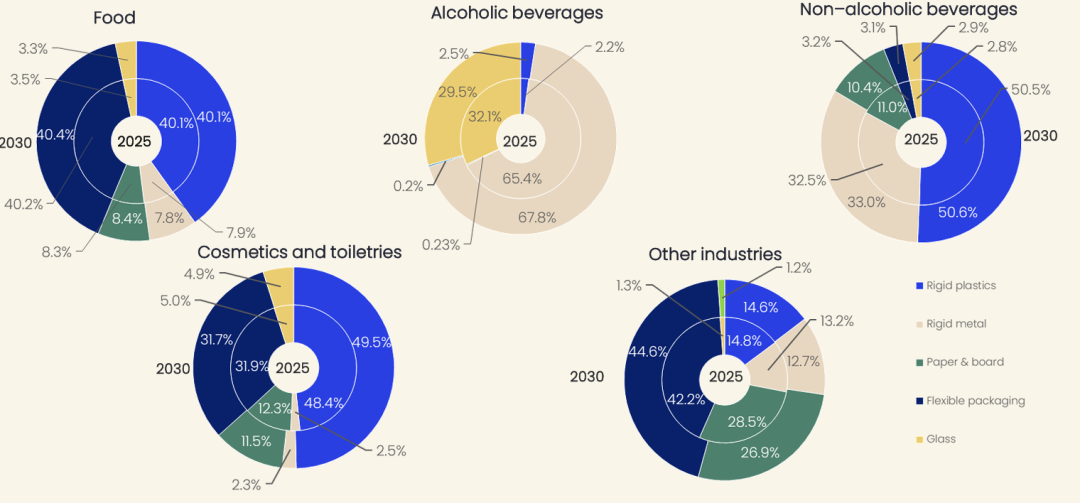
📊 "2025-2030 Industry-Material Mix Chart" - Identifiser raskt muligheter for høy vekst med et blikk.
V. Regulering og kapital omskaper spillet
I april 2025 implementerte Alberta offisielt den første fasen av EPR (Extended Producer Responsibility), og flyttet resirkuleringskostnader fra kommuner og skattebetalere til produsenter. Fra januar 2026 vil Ontarios Blue Box-program gå fullstendig over til produsentansvar -, noe som betyr at alle raske-varemerker for forbrukervarer som selger produkter i Canada, må betale for "etterlivet" til emballasjen deres.
Kapitalbevegelser sier også:
BASF og Sustane Technologies
Signerte en langsiktig-avtale om anskaffelse av pyrolyseolje for å sikre resirkulerte plastråvarer
Axium emballasje
Bygget et nytt plastresirkuleringsanlegg i Ontario for å betjene nordamerikanske mat-, farmasøytiske og medisinske kunder
MULTIVAC Canada
Lanserte TX 620/T 205 skuff-forseglingsmaskiner som støtter MAP (modifisert atmosfære-emballasje)
Sirkulær økonomi er ikke lenger bare et slagord; det er en håndgripelig industriell layout.
Canadas emballasjeindustri gjennomgår en "omlegging av materialstatus": stiv plast holder basismarkedet, fleksibel emballasje fanger opp ny vekst, og glasset synker stadig. Regelmessige innstramminger, forbrukeroppvåkning og merkevareforpliktelser fletter sammen - den som tar ledelsen i bærekraftige løsninger, vil sikre inngangsbilletten for de neste fem årene.
💡 Tre nøkkelinnsikter
Innsikt 1: Vekstutbytte ligger i "nisjescenarier", ikke "hovedkategorier"
Med en CAGR på 1,1 % for det totale markedet som ser beskjedent ut, viser nisjer som stiv plast i hudpleie (5,4 %), fleksibel emballasje for plante-basert kjøtt (6 %) og fleksibel emballasje for rengjøringsprodukter til husholdninger (3,9 %) at de reelle mulighetene ligger i segmenterte spor.
Innsikt 2: EPJ-regelverket vil omforme kostnadsstrukturer, legge press på små og mellomstore merkevarer
Når produsenter må betale for resirkulering av emballasje, vil merker som bruker vanskelige-å-resirkulere komposittmaterialer møte økte skjulte kostnader, mens merker som allerede bruker enkelt-materiale, resirkulerbare design vil få en relativ fordel.
Innsikt 3: Nedgang i glass er en trend, men ikke en total utslettelse
Å bytte alkoholholdige drikker fra glass til aluminiumsbokser har blitt uunngåelig, men i kosmetikk kan glass fortsatt opprettholde en vekst på 2,3 %. - ''premiumfølelse'' og ''inert sikkerhet'' forblir uerstattelige i visse scenarier.