


Verdens beste papirselskap tjente 106,5 milliarder i omsetning på et halvt år, og administrerende direktør sa direkte at den globale papirindustrien står overfor historiens tøffeste klem.
I 2026, et år med intens uro for den globale emballasje- og papirindustrien, sendte Smurfit Kappa, verdens største papir- og emballasjekonsern, et viktig signal til hele forsyningskjeden med resultatrapporten for andre kvartal og første-halvår.
Selv om selskapet klarte å vinne overskudd i 2. kvartal med 803,1 millioner dollar i salg, tjente 8,8 millioner dollar, men økende energi- og transportkostnader drevet av forverrede geopolitiske forhold presset marginene, noe som ga selskapet med bare 151 millioner dollar i nettoresultat for første halvår-en kraftig nedgang- på 5,7 % i år{5}.
På grunn av uventede inflasjonskostnader på opptil 300 millioner dollar, valgte ikke denne papirindustrigiganten å kutte prisene for å ta bestillinger. I stedet sluttet den seg til jevnaldrende som PCA og International Paper i en tredje runde med prisøkninger, og samlet inn 100 dollar per tonn, og kunngjorde dristig at, bortsett fra en liten mengde bestrøket papp, er selskapets papirprodukter i utgangspunktet i en tilstand av "utsolgt".
Nettofortjeneste krymper nesten 60 % i første halvår: Inflasjonen spiser opp 300 millioner dollar i kostnader, avnotert fra London for å fokusere på NYSE
Ser man på Smurfit Kappas samlede regnskap, viser inntekter og overskudd et veldig tydelig mønster av «fast omsetning, presset fortjeneste».
I første halvdel av 2026 oppnådde selskapet et samlet nettoomsetning på 15,743 milliarder dollar (omtrent 106,5 milliarder RMB), en liten økning fra 15,596 milliarder dollar i samme periode i 2025; men nettoresultatet falt fra 356 millioner dollar i fjor til bare 151 millioner dollar (omtrent 1,022 milliarder RMB), et fall på 200 millioner dollar, eller 57,58 %.
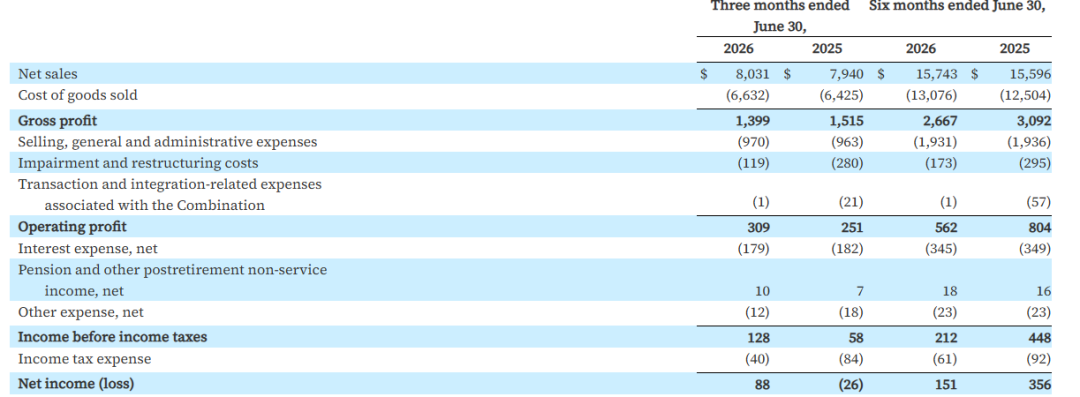
I andre kvartal nådde nettoomsetningen 8,031 milliarder dollar, noe opp fra fjorårets 7,94 milliarder dollar, med nettoresultatet på 88 millioner dollar, som markerte en snuoperasjon fra tapet på 26 millioner dollar i samme periode i 2025.
Ser vi på regionale resultater, er Nord-Amerika fortsatt den største basen, og bidro med 9,063 milliarder dollar i nettoomsetning i løpet av første halvår; Europa, Midtøsten, Afrika og Asia-Stillehavsregionene bidro til sammen med 5,581 milliarder dollar. mens Latin- og Sør-Amerika bidro med rundt 1,099 milliarder dollar.
Hovedårsaken til det kraftige fallet i halv{0}}årsresultatet var den drastiske oppgangen i kostnadene.
Administrerende direktør Tony Smurphy og finansdirektør Ken Bowers uttalte ærlig ved inntjeningssamtalen at den forverrede situasjonen i Iran direkte presset opp drivstoff- og fraktkostnadene. Selskapet forventer nå at de årlige inputkostnadene i Nord-Amerika og Europa vil være 300 millioner dollar høyere enn forventet for bare tre måneder siden.
Økende fraktkostnader har blitt den største operasjonelle utfordringen for 2026.
Som et resultat av dette har selskapet senket den korrigerte EBITDA-guidingen for hele-året fra forrige $5,0–5,3 milliarder til $4,9–5,1 milliarder, mens hele-årets kapitalutgifter er holdt på $2,4–2,5 milliarder.
Når det gjelder kapitalstrukturjusteringer, avnoterte selskapet offisielt fra London-børsen 22. juni 2026, og beholdt fullt ut noteringen på New York-børsen for å fokusere ressursene på å fremme sin middels{2}}strategi.
Tilbudet strammet seg kraftig inn i løpet av seks uker: globalt papir ble utsolgt i stor skala, og startet den tredje runden med prisøkninger på 100 dollar.
Interessant nok, til tross for høye kostnader som veier nettofortjenesten, har papirforsyningen for sluttbrukere nådd en sjelden trang situasjon de siste årene.
Smurphyvi Slock-ledere påpekte at bølgepappmarkedet strammet seg betydelig inn på bare seks uker denne sommeren. Bortsett fra en liten mengde belagt resirkulert kartong (CRB) som ble solgt, var i hovedsak alle papirkvaliteter utsolgt, og resten av året vil fabrikkene være i en «catch-up-modus» når det gjelder planlegging av produksjon.
Tony Smurphy bemerket at det globale papirmarkedet er den sterkeste og strammeste forsyningsperioden han noen gang har sett i karrieren. Denne ekstreme innstrammingen på tilbudssiden utløste direkte den tredje enestående runden med konsentrerte prisøkninger i den nordamerikanske emballasjeindustrien i år.
Etter at PCA utstedte et prisøkningsbrev på $140 per tonn 24. juli 2026, fulgte Smurphyvi Slock raskt etter, og kunngjorde at prisene på bølgepapp og kraftpapir ville øke med $100 per tonn fra og med 1. september 2026.
I tillegg kunngjorde selskapet allerede tidlig i juli 2026 at fra og med 10. august vil prisene på SBS-brettekartonger, kommersiell trykking og matserveringspapir stige med 4 % til 6 %, som markerer andre gang de hevet SBS-papirprisene i år.
Bowers bemerket at det nordamerikanske bølgepappsalget falt med 4,5 %-til-år i første halvår, noe som er perfekt i tråd med selskapets strategi om å "jage etter verdi i stedet for blindt å jage volum."
Selv om selskapet absorberte enorme kostnadsøkninger i 1. og 2. kvartal, med de to første rundene med prisøkninger på bølgepapp som akselererte i 3. og 4. kvartal, og denne runden med prisøkninger trer i kraft i Q1 2027, er selskapet overbevist om at det fullt ut vil overføre denne inflasjonskostnaden på 300 millioner dollar til nedstrømskunder, og legge grunnlaget for en påfølgende fortjeneste.
Fjerner 60 tap-fabrikker: 8 flere fabrikker stengte i Europa og Nord-Amerika for å omforme ressurseffektiviteten.
Samtidig som de overfører kostnader gjennom prisøkninger, iverksetter Smurphyvi Slock også sterke tiltak på interne avhendelser og restrukturering av eiendeler.
Ledelsen avslørte at etter å ha stengt en fabrikk i Storbritannia, har selskapet nylig implementert flere fabrikkstenginger i Nord-Amerika, Europa, Midtøsten og Asia{0}}Stillehavet.
For tiden er selskapet i ferd med å legge ned ytterligere åtte kartongforedlingsanlegg i Europa og Nord-Amerika.
Tony Murphy nevnte at siden Morphy Kappa fusjonerte med Wesslock for to år siden for å danne Murphy Wesslock, har antallet planter merket som «taps-making» i gruppen blitt drastisk redusert fra nesten 80 ved starten til rundt 20.
For de gjenværende taps-nettstedene implementerer selskapet et strengt «forbedre eller lukk»-screeningssystem.
Ser vi på regionale markeder, har landbruksemballasje i California fungert dårligere på grunn av klimaeffekter, og det søreuropeiske bølgepappmarkedet har også blitt rammet av hetebølger som påvirker landbruket. Men industriemballasjemarkedene i Latin-Amerika og Europa gjør det totalt sett bra, og det nordamerikanske markedet opprettholder jevn vekst.
Med introduksjonen av nye bølgepapp-ordrer i august og september, kombinert med utfasing av åtte ineffektive prosessanlegg, tar Murphy Wesslock sikte på å riste av seg tap og tvangsoverføre kostnader gjennom denne doble strategien, i håp om å fullstendig overvinne skyggen av inflasjon i forsyningskjeden innen andre halvdel av 2026.